вы можете оставить заявку и мы обязательно свяжемся с вами
Как оценивается автомобиль при выдаче займа под залог
Оценка автомобиля при выдаче займа — ключевой этап сделки, от которого напрямую зависит одобренная сумма. Кредитор смотрит не только на рыночную стоимость машины, но и на то, насколько быстро её можно реализовать в случае дефолта заёмщика. Поэтому итоговая цифра почти всегда ниже цены на объявлениях — к рыночной стоимости применяется дисконт.
Рыночная и залоговая стоимость: в чём разница
Рыночная стоимость — это ориентировочная цена, по которой похожий автомобиль продаётся сейчас на вторичном рынке. Залоговая стоимость — это сумма, которую кредитор готов учитывать как обеспечение. Разница между ними называется дисконтом и обычно составляет заметную долю: как правило, предложение по займу укладывается в диапазон 40–70% от рыночной цены, но точный процент зависит от модели, состояния и политики конкретной организации.
Соотношение суммы займа к стоимости залога называют LTV (loan-to-value). Чем ликвиднее машина и чище её история, тем выше LTV, который готов согласовать кредитор. Условия всегда уточняются индивидуально.
Возраст автомобиля и ограничения по году выпуска
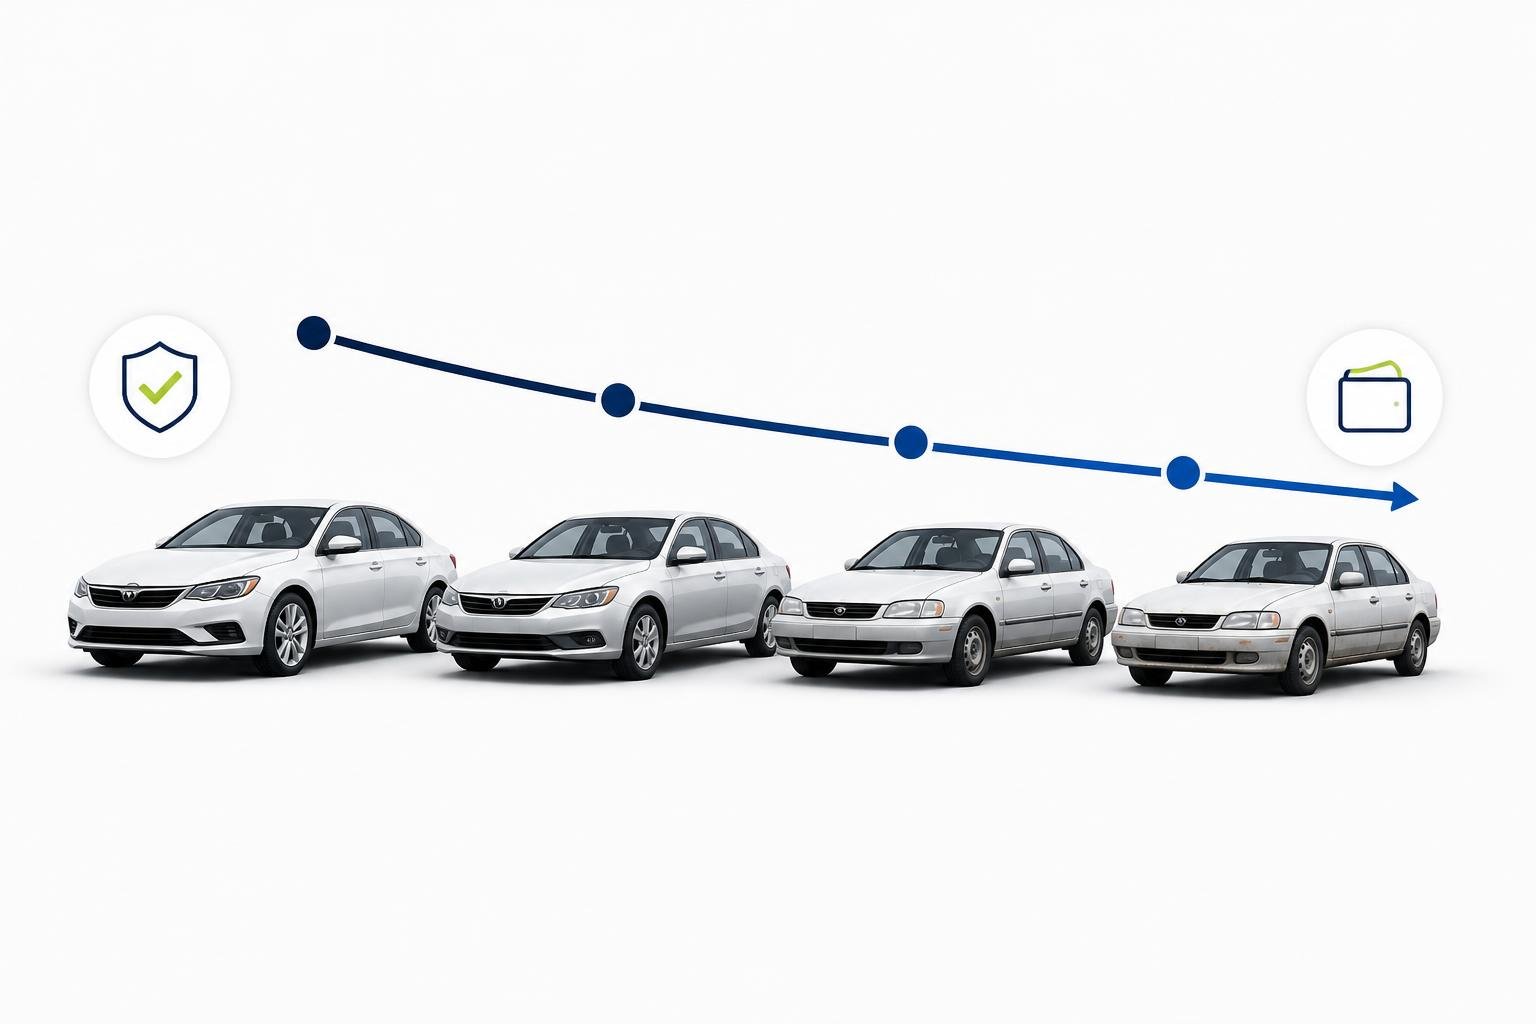
Чем старше машина, тем ниже её остаточная стоимость и выше риск скрытых неисправностей. Для иномарок верхняя планка возраста, как правило, выше, чем для отечественных автомобилей: ресурс и спрос на вторичном рынке отличаются. Ограничения по году выпуска каждая компания устанавливает самостоятельно и может пересматривать в зависимости от модели.
Пробег и его проверка
Пробег — один из главных индикаторов износа. Проблема в том, что показания одометра легко скорректировать, поэтому оценщик сверяет цифру с историей обслуживания, записями в сервисных базах, страховыми отчётами и диагностическими данными ЭБУ. Если реальный и указанный пробег расходятся, итоговая оценка снижается, а иногда машину в залог просто не принимают.
Ликвидность модели
Ликвидность — это скорость, с которой автомобиль можно продать по справедливой цене. Популярные массовые модели с развитой сетью сервисов и доступными запчастями уходят быстро, редкие и нишевые — месяцами. Факторы, влияющие на ликвидность, подробно разобраны в материале про анализ ликвидности автомобиля — он поможет заранее понять, как ваша машина выглядит в глазах оценщика.
- Популярные марки массового сегмента обычно получают более высокую оценку.
- Премиум-сегмент оценивается осторожно из-за дорогого обслуживания и узкого круга покупателей.
- Китайские автомобили последних лет оцениваются индивидуально: сказываются динамика цен и наличие запчастей.
- Редкие комплектации, экзотические цвета и спорные тюнинг-решения снижают ликвидность.
Техническое состояние и осмотр
Перед выдачей займа проводится осмотр: проверяют кузов и лакокрасочное покрытие толщиномером, оценивают работу двигателя, коробки передач, подвески, электрики. Явные следы серьёзных ДТП, признаки конструктивной гибели, течи, посторонние шумы — всё это уменьшает оценочную стоимость. Автомат чаще воспринимается рынком лучше механики, полный привод в ряде сегментов добавляет ликвидности, а нейтральные цвета продаются быстрее ярких.
История владения и юридическая чистота
Оценщик проверяет VIN по базам ГИБДД, смотрит реестр залогов нотариальной палаты, количество собственников, тип ПТС. Оригинал бумажного или электронный ПТС воспринимаются спокойно, дубликат вызывает вопросы: он может указывать на утерю оригинала, но иногда связан с историей перепродаж. Автомобиль в действующем залоге, под арестом, в лизинге или с неоконченной растаможкой в залог не принимается.
Переоборудование, ГБО и страховка
Любые изменения в конструкцию должны быть законно оформлены: незарегистрированное ГБО, нештатные бамперы, лифт подвески — повод снизить оценку или отказать. Наличие действующего ОСАГО обязательно, а страхование по КАСКО на период займа иногда требуется отдельно условиями договора.
Форматы залога: ПТС, стоянка, автоломбард
Условия займа заметно отличаются в зависимости от формата. При займе под ПТС машина остаётся у владельца и продолжает использоваться, при постановке на охраняемую стоянку кредитор минимизирует риски и может предложить более высокий процент от стоимости. Отдельно стоит сравнить предложения по займу под залог автомобиля с банковским автокредитом под залог: у них разные сроки, ставки и требования к заёмщику.
Как подготовиться к оценке
Подготовка редко увеличивает рыночную стоимость резко, но позволяет избежать искусственного занижения из-за мелочей. Помойте машину, уберите салон, соберите сервисную историю, подготовьте оригиналы документов, заранее закройте вопросы с ОСАГО и регистрацией изменений.
Чек-лист: что проверить перед оценкой авто
- ПТС, СТС, второй комплект ключей и сервисная книжка на руках.
- Автомобиль не числится в залоге по реестру ФНП и не в розыске по базам ГИБДД.
- Нет действующих ограничений, арестов, незакрытого лизинга или кредита.
- Все изменения в конструкцию (ГБО, фаркоп нештатного типа) оформлены законно.
- Пробег соответствует сервисной истории, одометр не корректировался.
- Действующее ОСАГО, диагностическая карта при необходимости.
- Кузов, салон и двигатель вымыты, видимые дефекты понятны оценщику.
Ошибки, которые снижают оценку
Самые частые — попытка скрыть ДТП или скрученный пробег, предоставление дубликата ПТС без объяснений, завышение ожиданий относительно премиум-машины с дорогим обслуживанием, игнорирование записей в реестре залогов. Любая выявленная попытка приукрасить состояние ведёт либо к снижению суммы, либо к отказу.
Что делать, если платить нечем
Если вы понимаете, что очередной платёж по займу под залог авто вносить нечем, не ждите просрочки. Заранее обратитесь в ООО МКК «Заправляем деньгами» и запросите доступные законные варианты урегулирования: изменение графика, отсрочку, частичное погашение. Проверьте, подпадает ли ваша ситуация под кредитные каникулы по применимому закону — например, при существенном снижении дохода. Фиксируйте все обращения письменно и сохраняйте ответы кредитора. При спорной ситуации можно обратиться к финансовому уполномоченному или к профильному юристу. Просрочка по займу под залог автомобиля несёт риск обращения взыскания на машину и ухудшения кредитной истории, поэтому ранний диалог с кредитором почти всегда выгоднее молчания. Полезно заранее понять, как досрочное погашение влияет на кредитную историю, если появится возможность закрыть долг быстрее.
Коротко о главном
Одобренная сумма под залог авто складывается из рыночной цены за вычетом дисконта и зависит от возраста, пробега, ликвидности модели, технического состояния и юридической чистоты. Прозрачная история, оригинал ПТС, аккуратное состояние и честный пробег дают максимально возможную оценку. Условия всегда уточняются индивидуально у конкретной микрофинансовой организации.
Сколько можно получить под залог автомобиля?
Автомобиль остаётся у вас
Нажимая кнопку «Получить займ сегодня», я даю согласие на обработку персональных данных
на основании Политики конфиденциальности
Данный расчёт является предварительным.
Точную сумму займа вы узнаете при визите в офис.
Похожие новости